
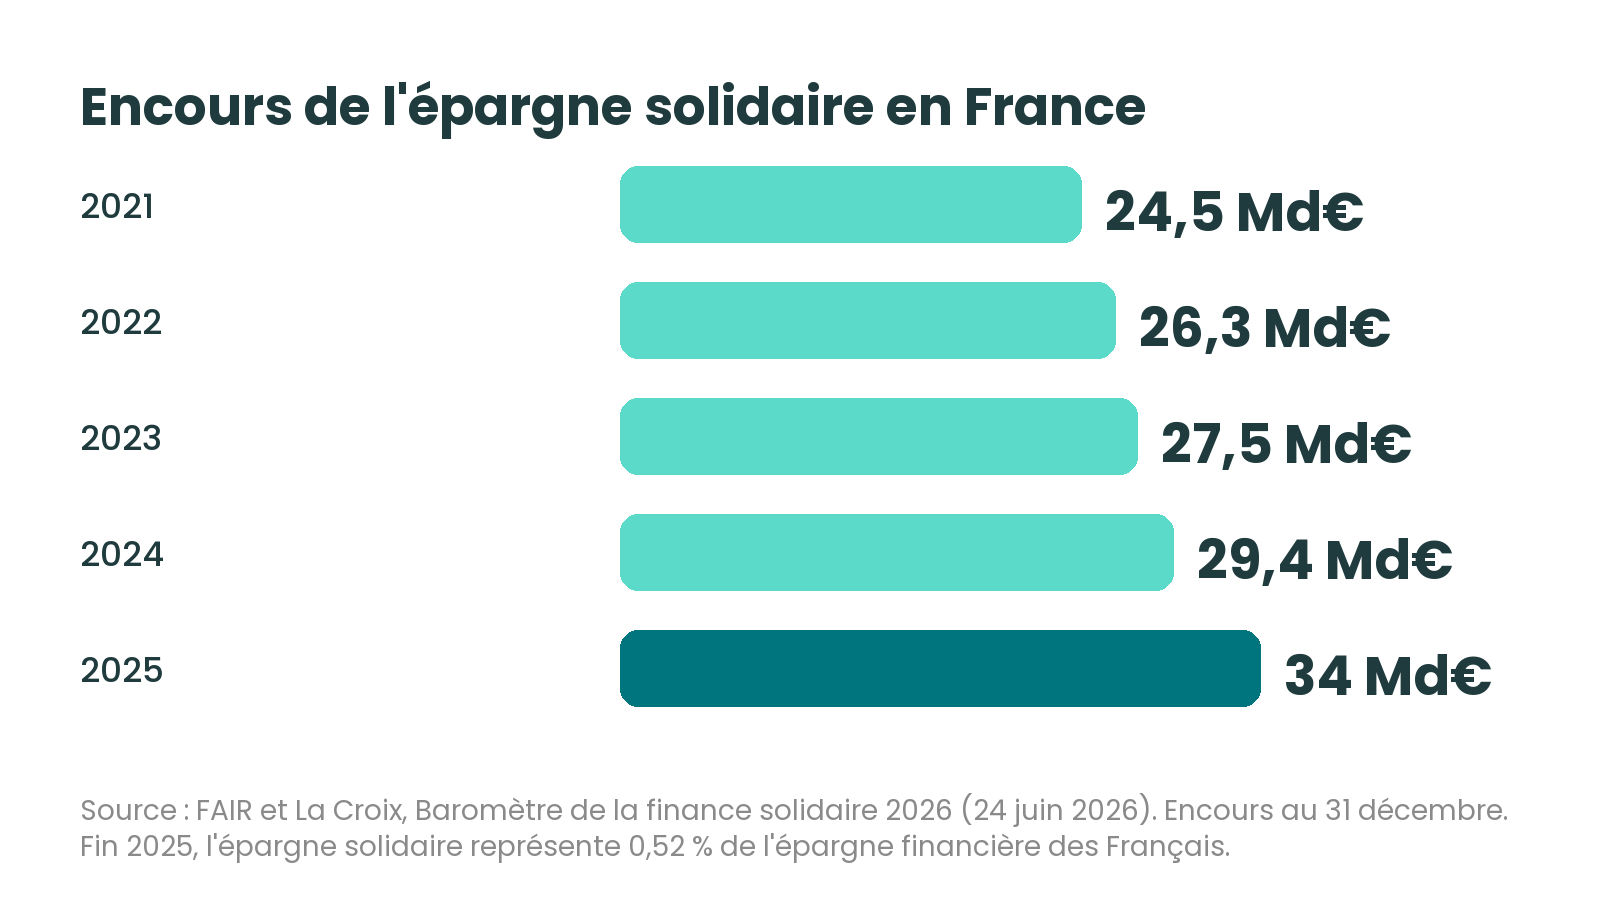
En résumé. L'épargne solidaire atteint 34 milliards d'euros au 31 décembre 2025, en hausse de 15 % sur un an, sa plus forte progression depuis 2021 (baromètre FAIR et La Croix, 24 juin 2026). Elle ne représente pourtant que 0,52 % de l'épargne financière des Français. Et ce que finance chaque euro dépend beaucoup du placement choisi : dans un fonds d'épargne salariale, une poche minoritaire va aux entreprises solidaires ; quand on investit directement au capital d'une entreprise solidaire, c'est elle qui reçoit la somme. C'est ce second mode, le plus confidentiel, que pratique la Foncière Prosper pour financer le maintien chez eux de seniors propriétaires. Il ouvre droit à une réduction d'impôt de 25 % pour les versements effectués jusqu'au 31 décembre 2027, sous condition de conserver ses titres et selon la situation fiscale de chacun, et il comporte un risque de perte en capital et de liquidité.
Ce que mesure le baromètre 2026 de la finance solidaire
Fin 2024, l'épargne solidaire pesait 29,4 milliards d'euros. Un an plus tard, elle en compte 34. FAIR, l'association qui fédère les acteurs du secteur et gère le label Finansol, explique cette hausse par des souscriptions nettes d'environ 2,5 milliards d'euros, par des effets de marché favorables et par l'arrivée de nouveaux produits dans son périmètre (communiqué du 24 juin 2026).
Cet argent se traduit en actes mesurables. En 2025, 848 millions d'euros de financements solidaires ont été mobilisés, aux deux tiers pour des projets sociaux. FAIR leur attribue 11 372 emplois créés et plus de 2 000 personnes relogées. Parmi les besoins auxquels cette épargne doit répondre, Patrick Sapy, directeur général de FAIR, cite dans La Croix la lutte contre les précarités, la santé et « l'autonomie des personnes âgées ».
Le chiffre le plus parlant est peut-être le plus modeste : 0,52 % de l'épargne financière des ménages. La part progresse, puisqu'elle était de 0,46 % en 2024, mais le seuil symbolique de 1 % reste loin. Le sondage OpinionWay réalisé pour FAIR et France Active, publié en octobre 2026, en donne une explication simple : 63 % des Français se disent mal informés sur les produits d'épargne solidaire (La finance pour tous, 14 octobre 2026).
Un euro solidaire n'en vaut pas un autre
Derrière les 34 milliards se cachent trois familles de placements, qui n'engagent pas l'argent de la même façon. Les connaître permet de choisir en connaissance de cause, selon ce que l'on attend de son épargne.
| Porte d'entrée | Encours fin 2025 | Ce qui va aux entreprises solidaires | Ce qu'il faut savoir |
|---|---|---|---|
| Fonds solidaires d'épargne salariale (PEE, PER collectif) | 18,5 Md€ | Une poche minoritaire, au plus 15 % de l'encours selon FAIR ; le reste est investi en titres cotés | Proposés obligatoirement dans les plans d'entreprise ; sommes bloquées 5 ans (PEE) ou jusqu'à la retraite (PER), sauf cas de déblocage |
| Épargne bancaire et assurance (livrets, fonds, assurance vie) | 14,2 Md€ | Selon le produit : une part de l'épargne investie dans l'économie solidaire, ou une part des intérêts donnée à une association (produits de partage) | Souvent disponible ; les dons issus des produits de partage peuvent ouvrir droit à une réduction d'impôt de 66 % ou 75 %, selon l'association et dans certaines limites |
| Investissement direct au capital d'une entreprise solidaire agréée ESUS | 1,3 Md€ | La somme souscrite entre au capital de l'entreprise, qui l'affecte à son activité solidaire, déduction faite des frais éventuels et d'une réserve de trésorerie | Réduction d'impôt sur le revenu possible (IR-PME ESUS), en contrepartie d'une conservation des titres ; risque de perte en capital et de liquidité |
Sources : baromètre et communiqué FAIR et La Croix 2026 (encours, part solidaire des fonds). Le baromètre recense surtout des produits labellisés Finansol ; la Foncière Prosper est agréée ESUS, elle n'est pas labellisée Finansol. Règles fiscales en vigueur au 12 novembre 2026, sous réserve de la situation de chacun.
Aucune de ces portes n'est plus vertueuse que les autres. Le fonds d'épargne salariale apporte la diversification et l'abondement éventuel de l'employeur, le livret la simplicité. L'investissement direct rend, lui, le lien plus lisible : on sait quelle entreprise on finance et à quelle activité elle consacre les sommes reçues. Il demande en échange d'accepter un horizon long et le risque propre à une entreprise non cotée. C'est aussi la famille qui progresse le moins vite, avec 7 % de hausse en 2025.
Une foncière solidaire, des règles exigeantes
Une foncière solidaire est une entreprise agréée ESUS (entreprise solidaire d'utilité sociale), un agrément délivré par l'État en échange d'engagements sociétaux mesurables. Celui de la Foncière Prosper, accordé le 19 juin 2024, a été renouvelé le 12 juin 2026 pour cinq ans.
La Foncière acquiert, par acte notarié et sans crédit, des parts indivises de logements détenus par des seniors propriétaires, qui perçoivent des liquidités immédiates et continuent de vivre chez eux. Pendant une première période de dix ans, le senior continue d'occuper la part cédée, et cette jouissance est intégrée au prix d'achat. Au-delà, la Foncière perçoit une indemnité d'occupation sur sa seule quote-part, réglée au moment de la vente totale du bien. L'ensemble est fixé dans un Contrat Prosper, une convention d'indivision signée devant notaire, dont les règles (prix, décote, calcul de l'indemnité, conditions de sortie) sont connues dès la signature.
L'objectif de performance de la Foncière, qui n'est pas garanti, est de 4,5 % par an, capitalisé, hors avantage fiscal : 3 % liés au mécanisme du Contrat Prosper et 1,5 % liés à une hypothèse d'évolution du marché immobilier alignée sur l'inflation. La performance réalisée a été de 4,76 % sur l'exercice 2025 et de 4,62 % sur l'exercice 2026. Les performances passées ne préjugent pas des performances futures.
Côté fiscalité, l'investissement ouvre droit à une réduction d'impôt sur le revenu de 25 % du montant investi, dans le cadre du dispositif IR-PME ESUS. Le taux de 25 % s'applique aux versements effectués jusqu'au 31 décembre 2027 (loi de finances pour 2026, art. 26 ; décret n° 2026-968 du 20 octobre 2026, pris après la décision de la Commission européenne du 25 septembre 2026). La réduction obtenue entre dans le plafond global des niches fiscales de 10 000 € par an. Pour en bénéficier, il faut garder les titres jusqu'au 31 décembre de la cinquième année suivant celle de la souscription. Un rachat des titres par la Foncière n'est possible sans remise en cause de l'avantage fiscal qu'à compter du 31 décembre de la septième année. Les titres sont par ailleurs inaliénables pendant 3 ans (statuts). Les frais se limitent à une commission de souscription de 9 %, sans frais de gestion ni frais de sortie.
Objectifs de performance non garantis. L'investissement comporte un risque de perte en capital et de liquidité. Durée recommandée : 7 à 10 ans.
André, 86 ans, et le bien-vieillir chez soi
André a 86 ans et vit chez lui. Devenu physiquement dépendant, il a organisé son quotidien autour d'aides humaines et matérielles, dont le reste à charge grandissait malgré les aides du département. En libérant une partie de la valeur de son logement, il a pu faire adapter sa salle de bains, pour lui et pour les infirmières qui l'aident à se doucher, et il règle ses aides à domicile comme les repas qui lui sont livrés chaque midi. Il est resté chez lui, ce qu'il souhaitait plus que tout. Son histoire est présentée sur la page Les projets financés de la Foncière.
Vieillir chez soi, à son rythme.
Le baromètre 2026 range d'ailleurs le bien-vieillir parmi les terrains de la finance solidaire, aux côtés de la petite enfance, du logement et de l'agriculture. Dans un pays où le patrimoine des seniors est d'abord immobilier, faire circuler une petite part de cette valeur sans obliger personne à déménager est une manière très concrète de « faire société », pour reprendre le fil rouge choisi cette année par FAIR et La Croix.
Faire société, aussi, par son épargne.
Ce que la Semaine de la finance solidaire peut changer pour un épargnant
La Semaine de la finance solidaire existe pour que chacun regarde ce que fait son épargne. Trois questions suffisent à faire ce tri :
Quelle part de l'argent placé finance une entreprise ou un projet solidaire ?
Combien de temps puis-je me passer de cette somme, et quelle part de risque suis-je prêt à accepter ?
Qu'est-ce que je sais, concrètement, des projets financés : un rapport d'impact, des histoires, des chiffres publiés ?
Les réponses varient d'un épargnant à l'autre, et il n'y a pas de mauvais point de départ. Pour qui veut savoir quelle entreprise il finance et accepte un horizon de 7 à 10 ans, investir dans la Foncière Prosper donne à l'épargne un visage, celui d'un senior qui reste chez lui. Une part de l'épargne sert alors un projet que l'on peut nommer, avec un objectif de performance et des risques connus dès la souscription.
Pour aller plus loin, vous pouvez découvrir les projets financés par la Foncière, estimer l'effet de la réduction d'impôt avec le simulateur, ou relire notre analyse de l'an dernier, Fonds solidaires 2025 : la finance en pleine maturité au service de l'impact.
Questions fréquentes
Qu'est-ce que la Semaine de la finance solidaire ?
C'est un rendez-vous annuel organisé chaque mois de novembre par FAIR, l'association qui fédère les acteurs de la finance solidaire en France et gère le label Finansol. L'édition 2026 se tient du 9 au 15 novembre. Elle vise à faire connaître aux épargnants les placements qui financent des projets sociaux et environnementaux : livrets et produits de partage, fonds solidaires d'épargne salariale, assurance vie, et investissement direct au capital d'entreprises solidaires.
Combien pèse la finance solidaire en France ?
Selon le baromètre FAIR et La Croix publié le 24 juin 2026, l'épargne solidaire atteint 34 milliards d'euros au 31 décembre 2025, en hausse de 15 % sur un an. L'épargne salariale en représente 18,5 milliards, l'épargne bancaire et l'assurance 14,2 milliards, et l'investissement direct dans des entreprises solidaires environ 1,3 milliard. Cela représente 0,52 % de l'épargne financière des Français.
Investir dans la Foncière Prosper donne-t-il droit à une réduction d'impôt ?
L'agrément ESUS est une condition nécessaire, mais pas suffisante : d'autres conditions s'appliquent à l'entreprise et à l'investisseur. Pour la Foncière Prosper, l'investissement ouvre droit à une réduction d'impôt sur le revenu de 25 % du montant investi pour les versements effectués jusqu'au 31 décembre 2027. Les versements sont retenus dans la limite de 50 000 € par an pour une personne seule et de 100 000 € pour un couple marié ou pacsé soumis à imposition commune. La réduction obtenue entre dans le plafond global des niches fiscales de 10 000 € par an, l'excédent étant reportable jusqu'à la cinquième année. Les titres sont inaliénables pendant 3 ans et doivent être conservés jusqu'au 31 décembre de la cinquième année suivant la souscription ; un rachat par la Foncière avant le 31 décembre de la septième année entraîne la reprise de l'avantage. L'éligibilité dépend de la situation de chacun.
Objectifs de performance non garantis. L'investissement comporte un risque de perte en capital et de liquidité. Durée recommandée : 7 à 10 ans.
